



Publicado 8/10/2026
Redacción Canal Abierto | Elaborado por el Centro para la Integración Socio Urbana (CISUR), un informe revela que el fenómeno creciente de deuda doméstica y mora toma forma de tragedia en los barrios populares.
Titulado Endeudarse para comer, el relevamiento realizado en septiembre de 2026, entre 428 hogares de barrios registrados en el RENABAP, en 15 provincias, arrojó que allí la deuda aparece como una manera de cubrir lo básico: comida y servicios están entre los principales destinos del dinero prestado.
“El endeudamiento en los barrios populares no es un fenómeno de consumo, sino de subsistencia”, advierte el trabajo, que se enfoca en el análisis de la dinámica de deuda, morosidad y sobrecarga financiera de estos hogares.
Luego detalla: “Las familias se endeudan para comer, pagar servicios y tapar otras deudas, en un contexto donde los ingresos no llegan a cubrir la canasta básica. En estos barrios, el endeudamiento es la forma en que los hogares gestionan la pobreza”.
Comida, transporte y alquiler
Según la encuesta, el 78% de los hogares relevados tiene al menos una deuda, muy por encima del promedio nacional, que llega al 60%.
La mora (más de 90 días de atraso en los pagos) también es más grande: en los barrios populares ésta alcanza el 30%, frente al 26,4% nacional. Menos de la mitad, el 48%, está estrictamente al día.
Además, el 43% declara destinar más de la mitad de sus ingresos familiares al pago de deudas y el 67% está sobreendeudado. La deuda promedio alcanza los $2,3 millones por hogar endeudado, mientras que el ingreso familiar mediano es de $1 millón mensual.
En un desglose del destino del dinero, el 66% de las deudas corresponde a gastos corrientes: alimentación, servicios, salud, indumentaria, educación, transporte y alquiler. De ellos, la alimentación ocupa el primer lugar entre los gastos de los hogares: el 96% la señaló entre sus tres principales egresos, seguida por los servicios (53%) y el pago de deudas (36%).
En cuanto a los acreedores, el endeudamiento se sostiene a través de una combinación de mecanismos: las aplicaciones o fintech están presentes en el 46% de los hogares endeudados; los prestamistas particulares o del barrio, en el 36%; el fiado en comercios y los préstamos bancarios, en el 33% cada uno. El 44% combina fuentes formales e informales.
En este escenario, el CISUR advierte que el Estado “no tiene visibilidad sobre buena parte del circuito de endeudamiento” porque una porción central del crédito a los hogares de barrios populares “circula por fuera del sistema bancario y queda fuera de los registros oficiales de deuda”.

Le sobra mucho mes al ingreso promedio
Contradiciendo la creencia imperante, el 73% de los ingresos de estos hogares proviene del trabajo, mientras que las transferencias de prestaciones o programas sociales representan el 19%.
Pero poner el ojo sobre las condiciones en que esos trabajos se realizan ayuda a explicar el porqué de la deuda. “Sólo el 15% de los principales aportantes de estos hogares tiene un empleo formal, contra el 54,9% de la tasa nacional”, detalla el informe.
Como consecuencia, el principal aportante tiene, en promedio, 1,4 trabajos, dedica 9,1 horas diarias a la actividad laboral y trabaja 5,3 días por semana. Sin embargo, el ingreso mediano por persona en los barrios relevados es de $250.000, frente a $500.000 a nivel nacional, y el ingreso familiar promedio se ubica por debajo del valor de referencia de la Canasta Básica Total.
Lejos de mejorar, para la mayoría de los hogares relevados, el 82%, la situación empeoró durante el último año. “Se trabaja más, en peores condiciones y se gana menos. Ese desequilibrio entre esfuerzo laboral e ingreso es, en buena medida, lo que empuja a estos hogares a la deuda de subsistencia”, describe el informe.
Recortar… ¿de dónde?
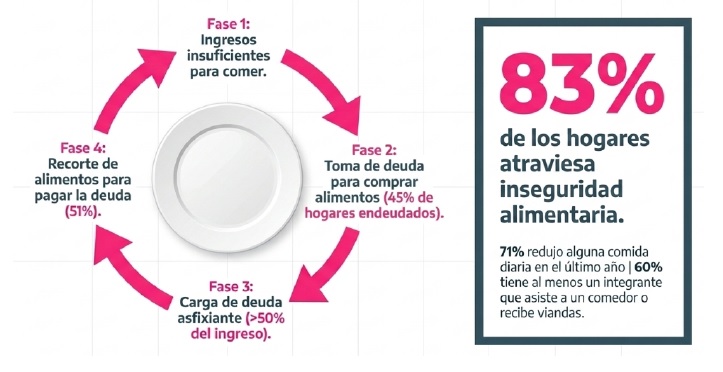
En ese escenario, pagar una deuda implica recortar otros gastos. Entre los hogares endeudados, el 51% tuvo que reducir el gasto en alimentación para cumplir con sus compromisos, seguido por indumentaria (37%) y recreación (36%). El 87% afirma que las deudas afectan “bastante”, “mucho” o “muchísimo” su vida cotidiana; el impacto alcanza especialmente al estado de ánimo, el sueño y la salud.
En lo que refiere a la alimentación, el 83% de los hogares relevados atraviesa situaciones de inseguridad alimentaria: el 71% redujo alguna comida diaria durante el último año y el 60% tiene al menos un integrante que asiste a un comedor o recibe viandas.
“La alimentación funciona simultáneamente como motivo para tomar deuda y como variable de ajuste cuando esa deuda debe pagarse”, sintetiza el CISUR. Entre quienes se endeudaron específicamente para comprar comida, el 59% terminó reduciendo sus gastos en alimentos para poder devolver ese dinero.
En este contexto, el CISUR sostiene que el problema ya no es individual, sino social. “La deuda es un problema alimentario y de salud pública”. Y agrega: “No hay integración socio-urbana posible sin resolver la trampa de deuda que hoy atraviesa a la mayoría de los hogares de los barrios populares argentinos, que se suma al déficit estructural en el que habitan”.


