


Publicado 2/11/2026
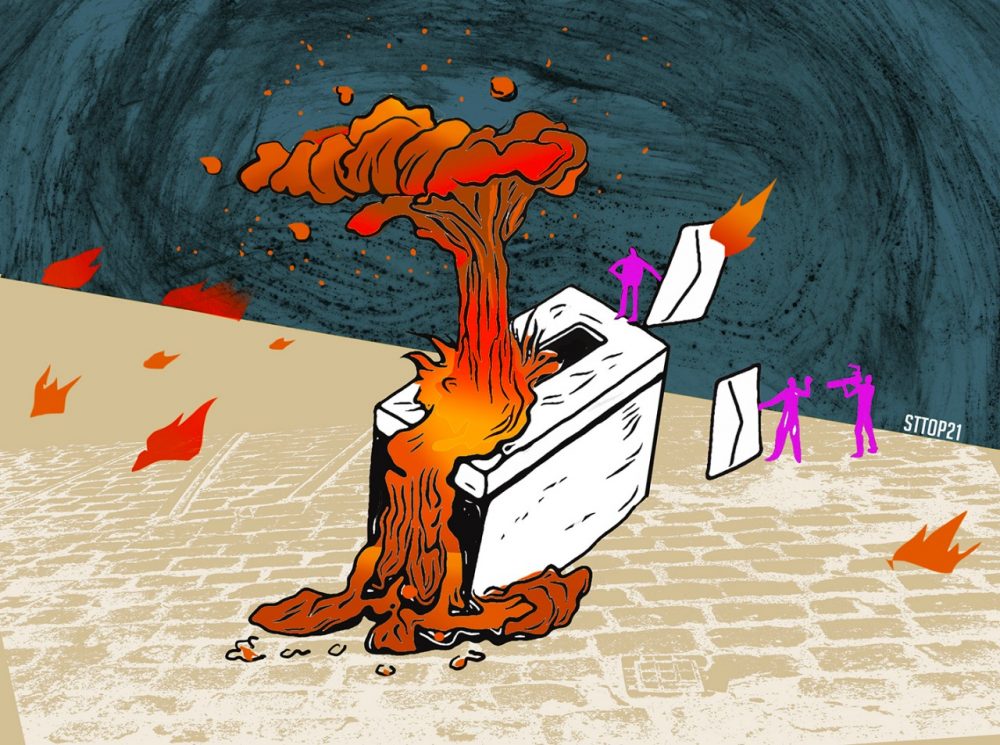
Redacción Canal Abierto | La actividad económica acumula una caída del 3,9% respecto de diciembre del año pasado, y rankea entre las peores evoluciones de los últimos 33 años.
El diagnóstico surge de un informe realizado por la Gerencia de Estudios Económicos del Banco Provincia, según el cual —en términos históricos— la evolución real de enero-agosto de 2026 se ubicó como “la cuarta peor desde 1993, solo detrás del 2020 de pandemia (-8%), 2001 (-7,4%) y 1995 (-6,9%), cuando la crisis del tequila de diciembre de 1994 había golpeado la economía”.
Se trata de tres períodos excepcionales de la historia económica reciente. Y, a diferencia de lo ocurrido entonces, esta vez no hay un contexto externo desfavorable y tampoco certezas de que los últimos meses del año traigan un rebote.
Según explica la consultora Vectorial en su último análisis titulado “Desarma y sangra”, pese a que hay exportaciones récord, precios internacionales favorables y un saldo comercial positivo, la economía no consigue poner en marcha sus motores internos y evitar caer en recesión técnica sería casi un milagro.
Casi toda la economía en caída
El deterioro tampoco está concentrado en una actividad puntual. Según los datos del INDEC relevados por el Banco Provincia, trece de las dieciséis ramas económicas se encuentran por debajo de los niveles de diciembre de 2025. Las únicas que crecieron fueron Minas y canteras (+7,6%), Hoteles y restaurantes (+1,7%) y Servicios sociales y de salud (+0,7%). En conjunto, representan menos del 10% de la economía.
El retroceso más preocupante se registra en tres de los sectores de mayor peso: Industria cayó un 3,2%, Construcción un 4% y Comercio un 4,8%. No sólo explican el 35% de la actividad económica, sino también el 45% del empleo privado registrado.
El Bapro advierte que el peso de estas actividades y sus conexiones con el resto de la economía dificultan una recuperación. “Su fuerte vínculo con los demás sectores limita las posibilidades de recuperación por oferta, en tanto que su incidencia en el mercado de trabajo limita la eventual recuperación por demanda”, señala.
Los indicadores de septiembre tampoco muestran un cambio de tendencia. Las ventas minoristas cayeron un 1,2%, según CAME, y acumularon cuatro bajas consecutivas, con un retroceso superior al 7% desde junio. También se contrajeron la producción automotriz (-3,6%), el acero crudo (-4%), el Índice Construya (-0,6%) y la faena de ganado (-0,5%). Hubo excepciones, como el crecimiento de la producción metalúrgica y del consumo de cemento, pero el balance general no permite hablar de un rebote.
A eso se suma la debilidad de los factores que podrían impulsar la demanda. El informe señala que el crédito en pesos cayó en términos reales entre julio y septiembre, especialmente el destinado a las familias. Tampoco observa un impulso significativo del gasto público. Y, para que se recupere la inversión, advierte, debería mejorar la rentabilidad esperada por las empresas.
Imposible evitar la recesión
El informe de Vectorial, dirigida por Federico Sánchez y Haroldo Montagu, pone el foco en otro dato. Teniendo en cuenta que dos meses con registros desestacionalizados por debajo del trimestre anterior confirman técnicamente una recesión, la consultora se pregunta qué tendría que ocurrir en septiembre para que el tercer trimestre no cerrase con una nueva caída de la actividad.
De acuerdo con la evolución del Estimador Mensual de Actividad Económica (EMAE), que en julio cayó un 2,9% mensual y en agosto apenas creció un 0,1%, para evitar un tercer trimestre recesivo el indicador de septiembre debería crecer cerca de un 8,5% mensual. La distancia con la evolución habitual de la economía es enorme: fuera de las situaciones de crisis profunda seguidas de un rebote, los registros históricos del indicador promedian una suba mensual del 0,5%. El máximo histórico fue del 10,5%, en mayo de 2020, durante la recuperación posterior a las restricciones de la pandemia.
“La distancia entre lo que se necesita y lo que es posible no es una brecha, es un abismo”, asegura el informe. Y descarta que la economía pueda cerrar el año cerca del 3% de crecimiento que contemplaba el proyecto de Presupuesto, mientras proyecta una expansión de poco más del 1%.
Todo va bien, pero vamos mal
El problema esta vez no es el contexto. Vectorial destaca que las exportaciones alcanzaron los US$ 10.000 millones en septiembre y dejaron un superávit comercial de US$ 3.000 millones. Pero el cambio en la composición de las importaciones revela una economía que compra más bienes de consumo y menos insumos y bienes de capital. Es decir, importa para consumir, pero no para producir.
Tampoco aparecen motores internos capaces de compensar esa falta de dinamismo. Así, el crédito, que había impulsado la demanda durante fines de 2024 y comienzos de 2025, ahora se contraerá antes de volver a crecer. Según el estudio, 6.000.0000 de personas se encuentran en una situación de mora y un tercio de quienes fueron refinanciados volvió a caer en esa condición.
El RIGI, por su parte, avanza lentamente, debido a la incertidumbre cambiaria y la expectativa de una corrección del tipo de cambio. Y el consumo tampoco repunta.
“El modelo opera con tres anclas simultáneas —fiscal, cambiaria, salarial— que no pueden moverse sin liberar la inflación. Cero grados de libertad. El EMAE de agosto es el resultado esperable de un modelo que ya dio todo lo que tenía para dar. El modelo no admite correcciones, lejos de ser una virtud, es el problema”, concluye Vectorial.
El Banco Provincia llega a una advertencia convergente desde otro enfoque. “Ya no alcanza con un sector de enclave (hidrocarburos) para impulsar el agregado: una economía que no crece no puede tener una macro en equilibrio”, asegura el informe.
Ilustración: Marcelo Spotti