Redacción Canal Abierto | El oficialismo y dos sectores de la oposición se preparan para firmar éste martes en un plenario de comisiones de la Cámara de Diputados sendos dictámenes que apuntan a abordar la problemática de la morosidad familiar, pero que difieren sustancialmente en cuanto a características y alcance. Mientras el oficialismo propone un proyecto de prevención, basado en la educación financiera, la oposición propone planes de refinanciamiento y topes a las tasas de interés.
Tras meses de negar que el Estado debiera intervenir en una problemática que afecta a casi 20 millones de argentinas y argentinos -y que de acuerdo a un informe reciente responde directamente a la caída de los ingresos durante el Gobierno de Milei- hoy La Libertad Avanza junto a sus socios del PRO y la UCR, finalmente firmarán un dictamen (presumiblemente de mayoría) pero que no busca dar respuesta concretas sino que hace foco en la prevención. Un como si.
Como informa Sebastián Hadida en Noticias Argentinas (NA), la propuesta consiste en un sistema de advertencias y educación financiera, “sin dar una solución económica real y concreta a las personas que están endeudadas con mora con bancos y proveedores financieros no bancarios”.
En efecto, “no se plantea una intervención económica en el mercado a través de límites a las tasas elevadas que cobran bancos y billeteras electrónicas, o planes de reestructuración compulsiva de deudas”.
En cambio, la iniciativa que suscribirán Unión por la Patria, Provincias Unidas y la Coalición Cívica sí hace eje en resolver la situación crítica de los más de 6 millones de personas morosas con instrumentos activos.
Según pudo averiguar la misma Agencia, el proyecto de la oposición consiste en una ley de emergencia por 180 días (prorrogable por otro período igual) que pone un tope a la tasa de interés nominal que cobran tarjetas y billeteras, topes a los gastos y a las comisiones, y planes de refinanciación de hasta 36 meses de acuerdo a los montos.
No menos importante: se eliminan el 100% de los intereses punitorios, respetándose el capital y los intereses compensatorios.
Sobre la disparidad de tasas que cobran las billeteras de acuerdo al scoring del cliente, se le dará competencia a Defensa del Consumidor para exigir la apertura del algoritmo, de manera tal de transparentar esas prácticas irregulares.
Argentina Federal, a través de Oscar Herrera Ahuad y Yolanda Vega, irá con un dictamen propio que se basa en el proyecto presentado por el ex gobernador misionero y actual jefe de bloque de AF, que crea el “Programa Nacional de Desendeudamiento Familiar y Personal”.
Según Hadida, el proyecto se asemeja al anterior. El instrumento, precisa, permite unificar deudas en una sola operación y ofrecer cuotas a tasa de interés fija de un máximo del 35%. Además, los ingresos fijos del beneficiario no podrán superar los 10 Salarios Mínimos, Vitales y Móviles.
Por otra parte, el proyecto de Herrera Ahuad prohíbe a las emisoras de tarjetas de crédito y entidades financieras no bancarias ofrecer una Tasa Nominal Anual (TNA) superior a 1,5 veces la TNA aplicada a plazos fijos a 30 días para personas humanas.
Morosidad histórica
“¿Les pusieron una pistola en la cabeza para endeudarse?”, “es un acuerdo entre privados”, se cansó de repetir Javier Milei cuando le preguntaban por una problemática que, según un informe del CEPA (Centro de Economía Política) publicado anoche, él mismo generó.
“La morosidad en Familias en el Sector Financiero, a julio 2026 (13,0%), se encuentra en niveles históricos. Los valores actuales sólo fueron superados por lo sucedido en la crisis del 2001. La morosidad en el Sector No Financiero superó, incluso, los niveles de la pandemia y alcanza el 33,9%”, afirma el estudio.
Además, indica que la principal causa de esta situación no es la falta de educación, es la caída de los ingresos.
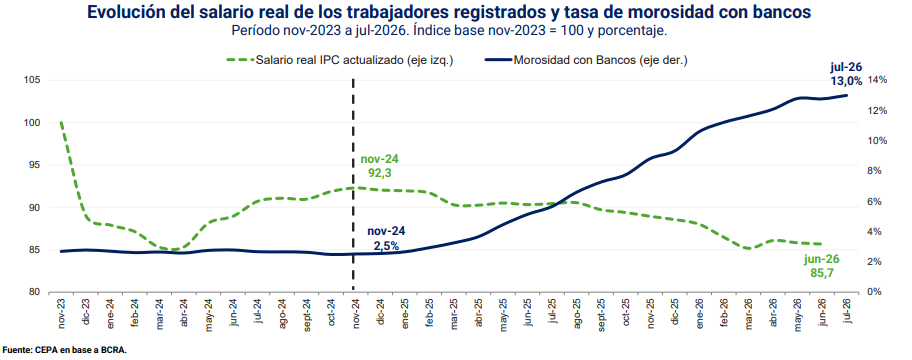
“El salario real de los trabajadores registrados (públicos y privados), deflactado por IPC actualizado por ENGHo 2017/18, cayó al inicio de la gestión Milei y se recuperó parcialmente hasta noviembre de 2024. Pero desde ese momento muestra un retroceso constante y acumula una caída de 14,3%. Este fenómeno coincide con un aumento sostenido de la morosidad de los hogares, que asciende a 13,0% en Proveedores Financieros”.
Además, explica que la deuda no solo es una consecuencia del plan económico de Milei sino que colaboró para que la crisis en los hogares no explote antes.
“Considerando conjuntamente la masa salarial de los trabajadores registrados y los ingresos correspondientes a los haberes jubilatorios, durante la era Milei se produjo una pérdida acumulada de 8,3 puntos porcentuales en los ingresos de trabajadores y jubilados. Esta caída fue parcialmente compensada mediante el acceso al crédito de los hogares. En concreto, el endeudamiento atrasó los efectos del ajuste”, expresa el informe.
Con información de Agencia NA


